안녕하세요.
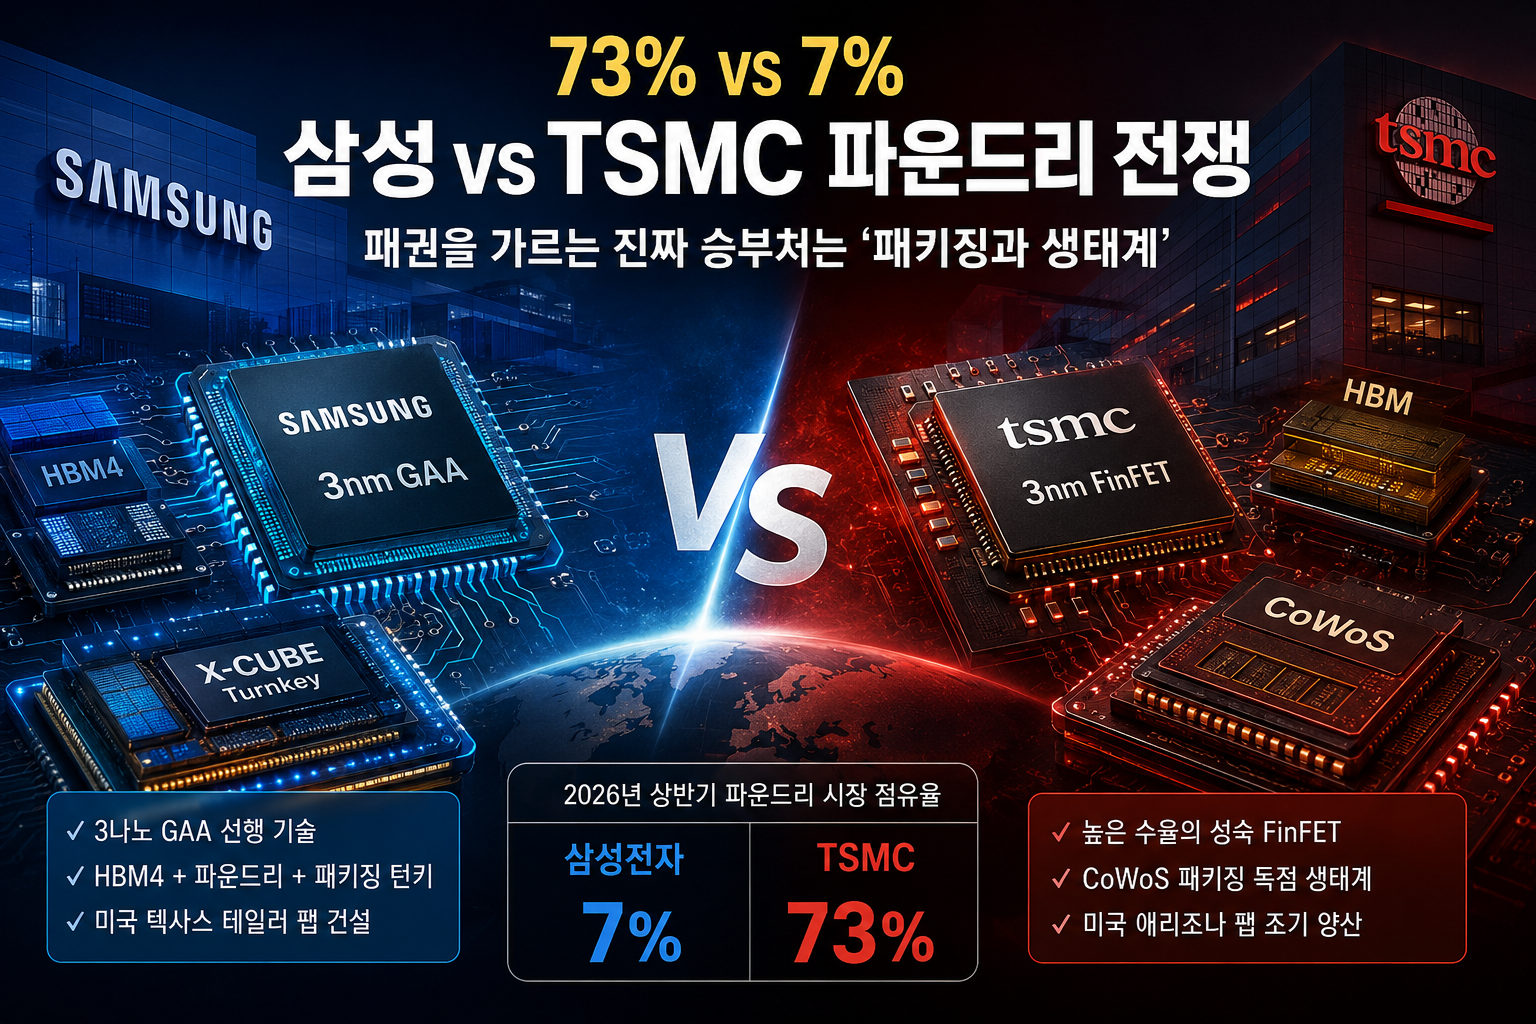
오늘은 단순히 '몇 나노'라는 미세공정 타이틀 경쟁을 넘어, 인공지능(AI) 시대의 시스템 생태계와 공급망 패권이 걸려 있는 삼성전자와 TSMC의 파운드리 대결의 진짜 내막에 대해 자세히 알아보겠습니다.
대중에게 파운드리 경쟁은 오랫동안 '누가 더 얇은 회로를 먼저 만드느냐'의 싸움으로 비쳤습니다. 삼성전자는 2022년 세계 최초로 3나노 GAA 공정 양산에 성공하며 기술적 승부수를 던지기도 했죠.
하지만 2026년 현재 글로벌 파운드리 시장 점유율을 보면 TSMC가 73%라는 압도적인 독주를 이어가는 반면, 삼성전자는 7% 안팎에 머물며 격차가 오히려 벌어졌습니다. 왜 기술을 앞서 발표하고도 시장의 선택을 받지 못했을까요?
트랜지스터 구조의 수율 방정식부터, AI 반도체 원가의 80%를 좌우하는 첨단 패키징(CoWoS)의 병목, "고객과 경쟁하지 않는다"는 비즈니스 신뢰, 그리고 미국 팹 건설의 엇갈린 명암까지 낱낱이 파헤쳐 보겠습니다.
1. 73% vs 7%: AI 열풍이 부른 극단적인 독점 양극화

생성형 AI 붐이 불면서 엔비디아, AMD, 애플, 브로드컴 등 글로벌 빅테크들의 첨단 칩 주문은 폭발했습니다. 하지만 이 천문학적인 주문은 거의 전량 TSMC의 3나노 및 4/5나노 라인으로만 쏟아져 들어갔습니다.
| 기업명 | 2025년 상반기 | 2025년 하반기 | 2026년 상반기 |
|---|---|---|---|
| TSMC (대만) | 68 ~ 71% | 72% | 73% (독점적 지배) |
| 삼성전자 파운드리 | 8 ~ 9% | 7% | 7% (점유율 정체) |
| SMIC (중국) | 5 ~ 6% | 5.3% | 5% |
| UMC / GF 등 | 각 4 ~ 5% | 각 4% | 각 3 ~ 4% |
결과는 충격적이었습니다. TSMC와 삼성전자의 시장 점유율 격차는 66%포인트까지 벌어졌고, 분기 매출 규모는 TSMC가 약 358억 달러, 삼성전자가 약 32억 달러로 무려 11배 이상의 차이를 보였습니다.
7나노 이하 선단 공정이 전체 매출의 70% 이상을 차지하는 TSMC는 부르는 게 값일 정도로 강력한 가격 결정권을 쥐고 있지만, 삼성전자는 대형 AI 가속기 고객을 확보하지 못해 공장 가동률과 수익성에서 구조적 어려움을 겪고 있습니다.
2. 선행 GAA의 도박 vs 성숙 FinFET의 수율 방정식
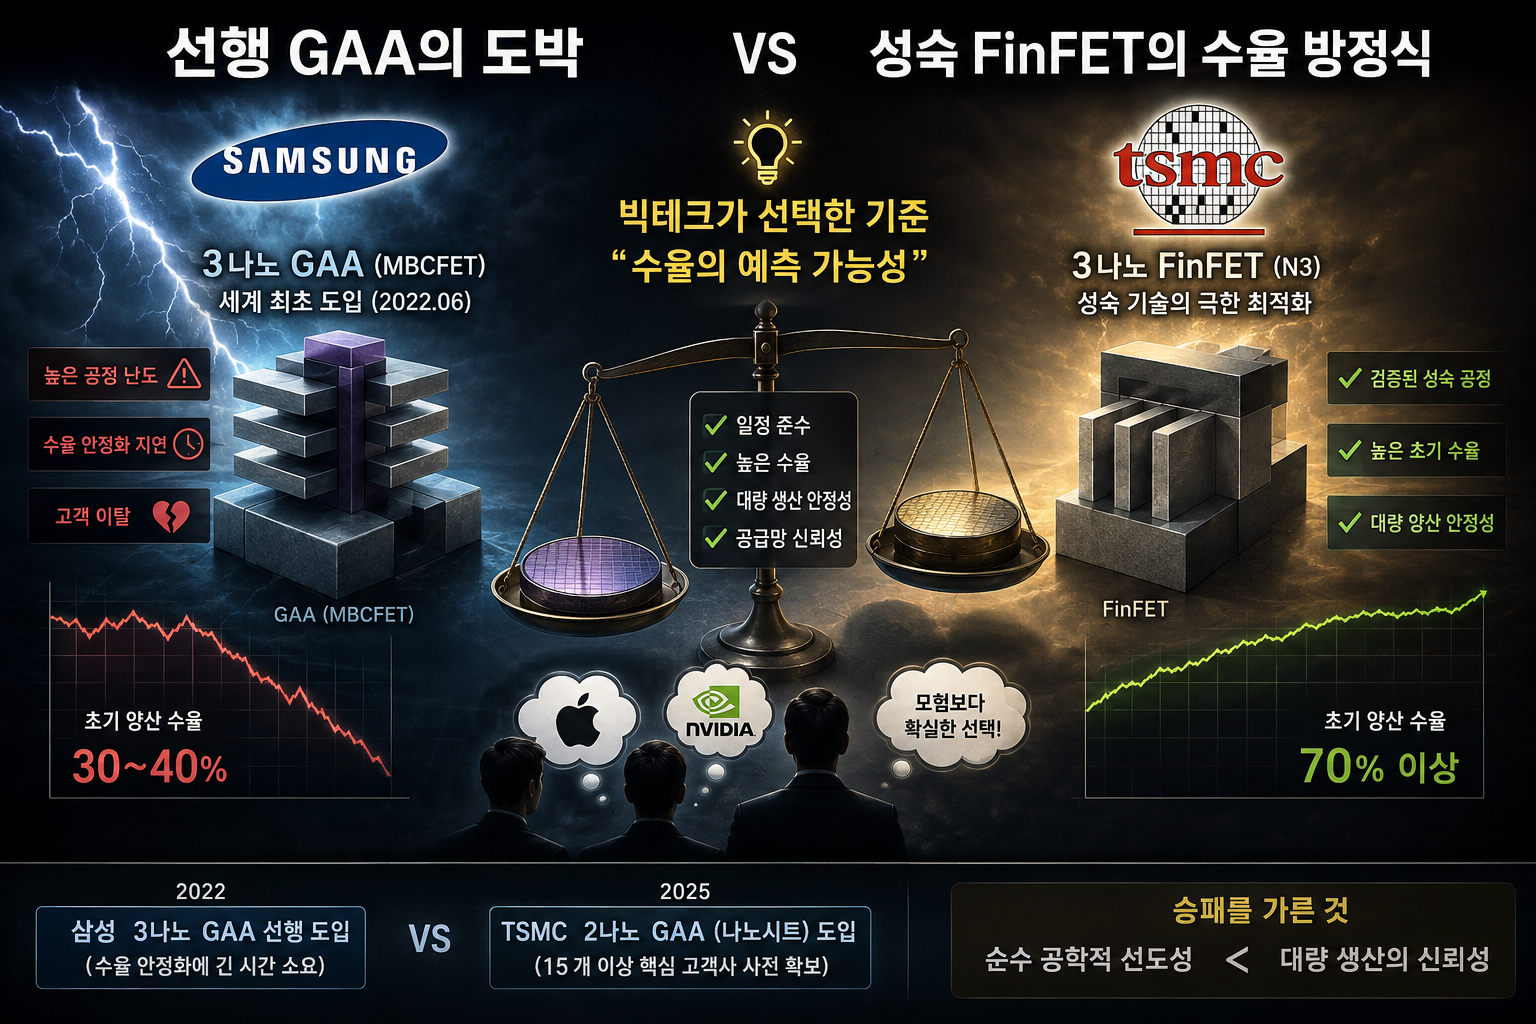
트랜지스터의 전류 누설을 막기 위해 게이트가 통로 4면을 모두 감싸는 GAA(Gate-All-Around) 기술. 삼성전자는 2022년 6월 3나노 공정에서 이 GAA(MBCFET)를 세계 최초로 도입하는 승부수를 던졌습니다.
이론적으로 GAA는 기존 핀펫(FinFET) 대비 성능과 전력 효율이 월등합니다. 하지만 새로운 구조를 남들보다 먼저 적용하다 보니 공정 난도가 치솟았고, 초기 양산 수율을 안정화하는 데 너무 오랜 시간이 걸렸습니다.
수천억 원을 들여 칩을 설계하는 팹리스 기업들에게 가장 무서운 것은 신기술의 화려함이 아니라 '약속한 날짜에 결함 없이 칩을 뽑아내는 수율의 예측 가능성'입니다.
TSMC는 3나노까지 기존 핀펫 공정을 극한으로 깎아내며 70% 이상의 높은 양산 수율을 입증했습니다. 결국 애플과 엔비디아는 모험 대신 일정이 확실한 TSMC의 핀펫을 선택했고, 삼성전자는 고객을 놓치는 뼈아픈 결과를 맞이했습니다.
TSMC는 2나노에 이르러서야 나노시트 GAA를 도입하면서도 이미 15개 이상의 핵심 고객사를 사전 확보했습니다. 순수 공학적 선도성보다 대량 생산의 신뢰성이 승패를 가른 것입니다.
3. AI 칩 원가의 80%는 후공정: 첨단 패키징(CoWoS)의 장벽
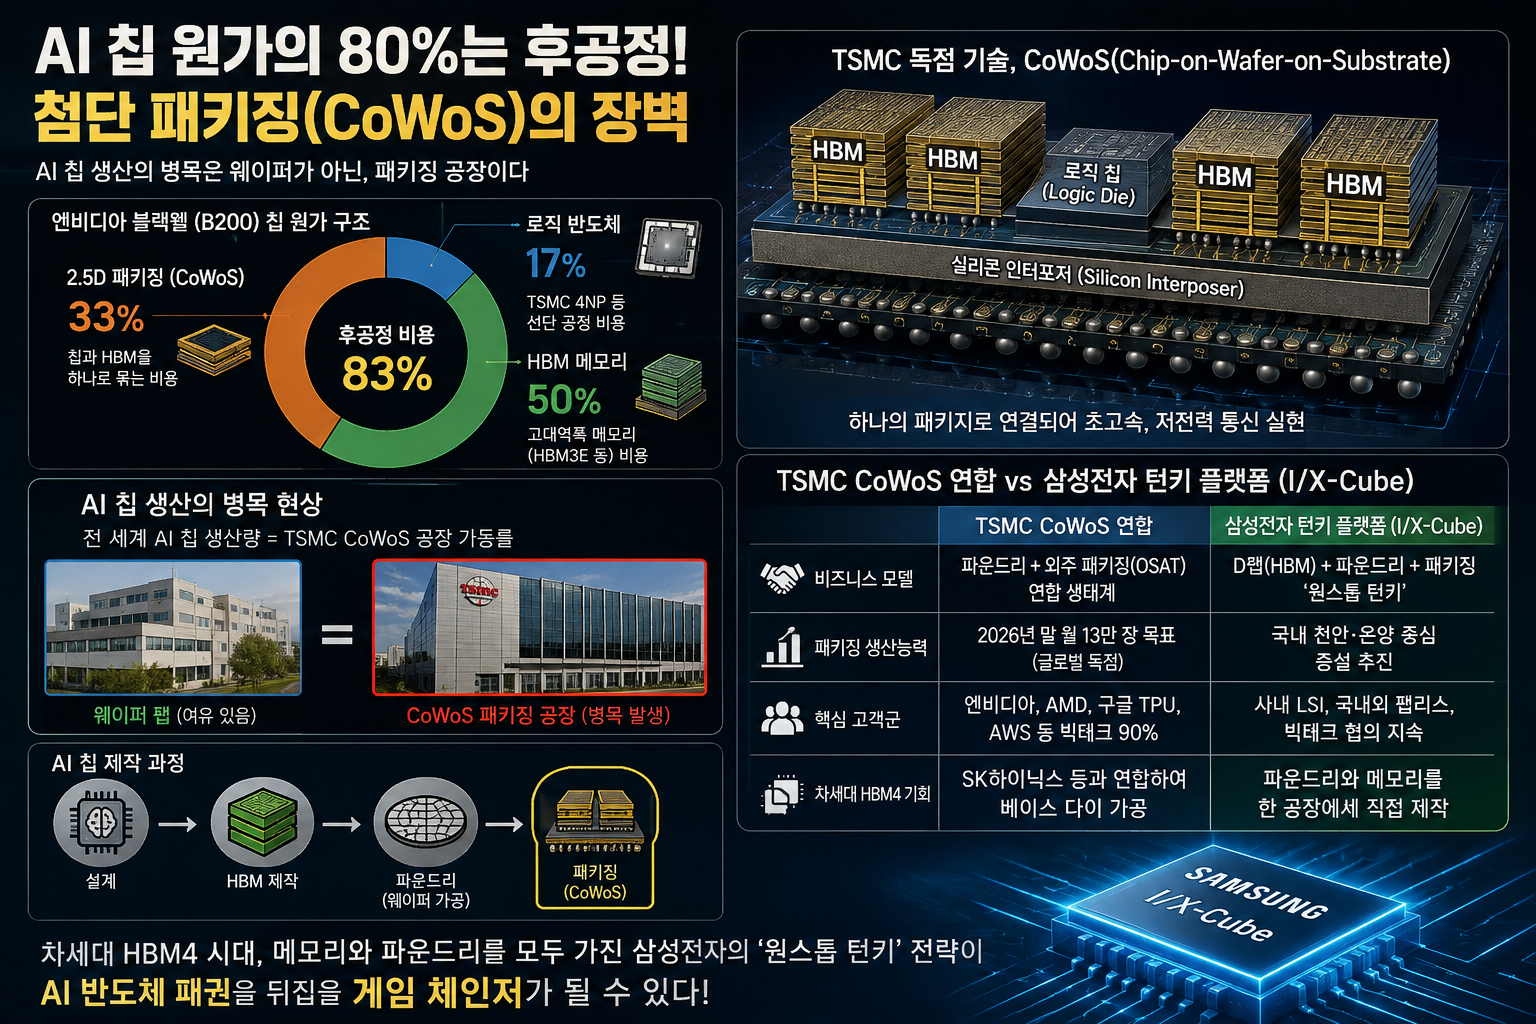
이제 단일 실리콘 칩을 작게 만드는 '무어의 법칙'은 물리적 한계에 부딪혔습니다. 엔비디아의 블랙웰(B200) 같은 괴물 AI 칩을 뜯어보면 로직 반도체 원가는 17%에 불과하고, 고대역폭 메모리(HBM)가 50%, 이를 하나로 묶는 2.5D 패키징이 33%를 차지합니다.
TSMC는 여러 개의 칩과 HBM을 실리콘 판(인터포저) 위에 올려 하나처럼 연결하는 'CoWoS(Chip-on-Wafer-on-Substrate)' 패키징 플랫폼을 독점하고 있습니다.
| 비교 항목 | TSMC CoWoS 연합 | 삼성전자 턴키 플랫폼 (I/X-Cube) |
|---|---|---|
| 비즈니스 모델 | 파운드리 + 외주 패키징(OSAT) 연합 생태계 | D램(HBM) + 파운드리 + 패키징 '원스톱 턴키' |
| 패키징 생산능력 | 2026년 말 월 13만 장 목표 (글로벌 독점) | 국내 천안·온양 중심 증설 추진 |
| 핵심 고객군 | 엔비디아, AMD, 구글 TPU, AWS 등 빅테크 90% | 사내 LSI, 국내외 팹리스, 빅테크 협의 지속 |
| 차세대 HBM4 기회 | SK하이닉스 등과 연합하여 베이스 다이 가공 | 파운드리와 메모리를 한 공장에서 직접 제작 |
현재 전 세계 AI 칩의 생산량은 웨이퍼 공장이 아니라 TSMC의 CoWoS 공장이 얼마나 돌아가느냐에 따라 결정되는 병목 현상을 겪고 있습니다.
이에 맞서는 삼성전자의 강력한 반격 카드는 '원스톱 턴키(Turnkey)'입니다. 고객사가 설계도만 넘겨주면 HBM 제작부터 파운드리 가공, 2.5D/3D 패키징까지 한 회사 안에서 일괄 처리해 납기와 비용을 줄여주는 전략입니다.
특히 차세대 HBM4부터는 최하단 베이스 다이를 첨단 파운드리 공정으로 만들어야 하므로, 메모리와 파운드리를 모두 가진 삼성전자에게 거대한 기회의 문이 열리고 있습니다.
4. "고객과 경쟁하지 않는다": 신뢰와 IP 생태계의 벽
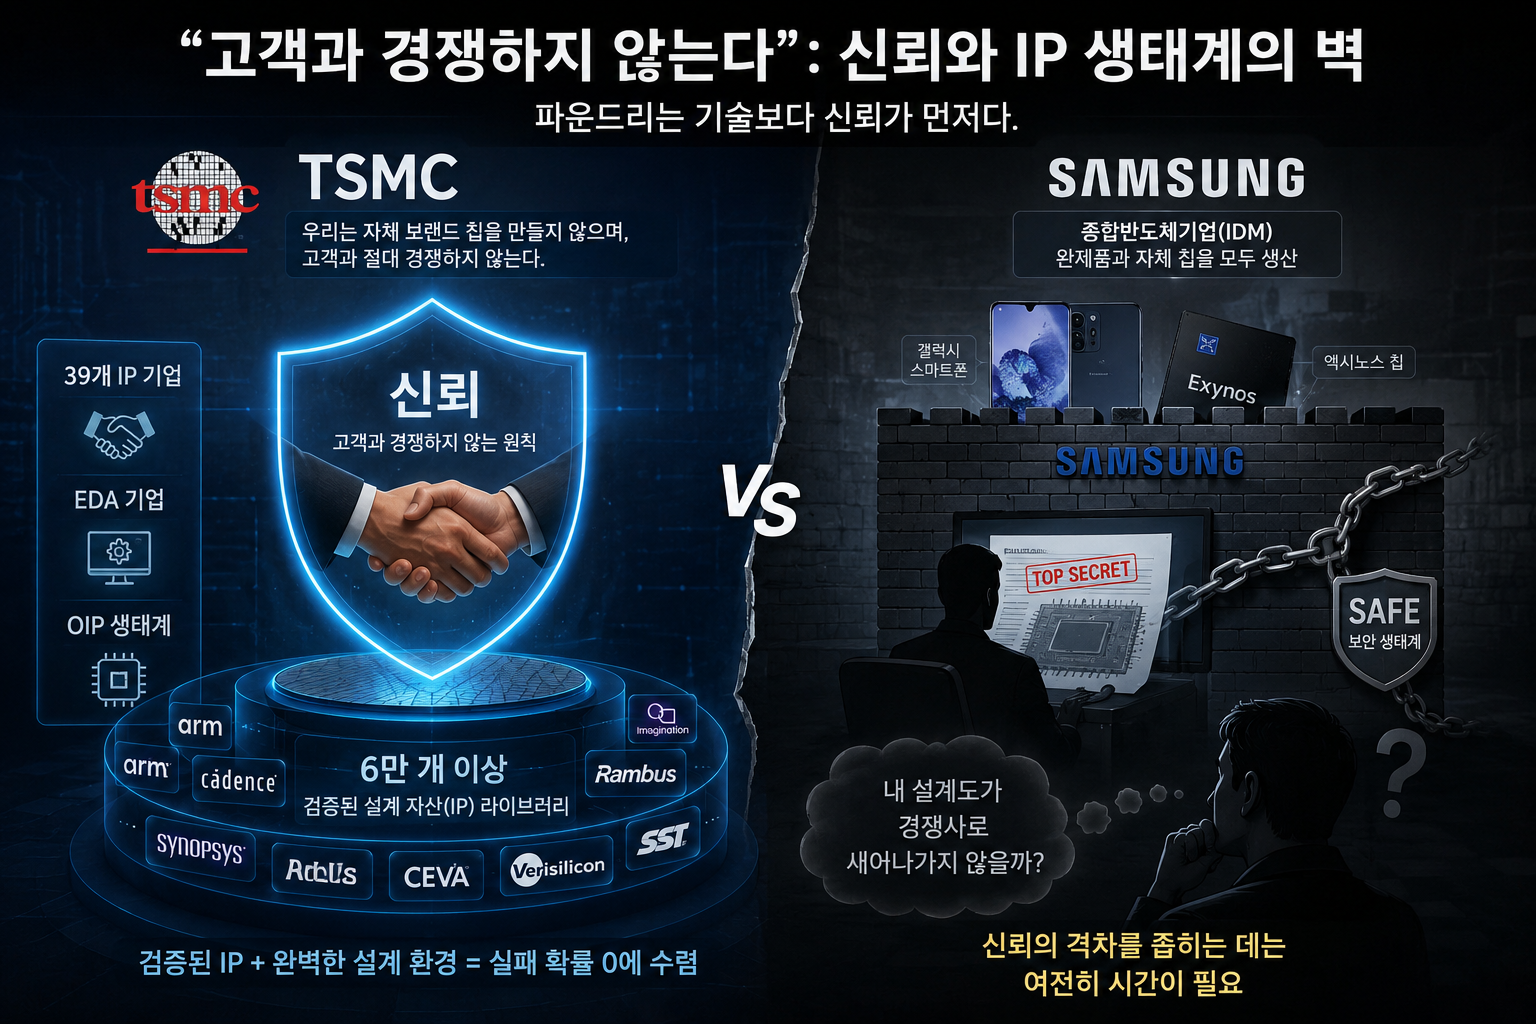
파운드리 산업은 고객의 극비 설계도를 다루기 때문에 기술 이전에 '상호 신뢰'가 핵심입니다.
TSMC는 1987년 설립 이래 "우리는 자체 브랜드 칩을 만들지 않으며, 고객과 절대 경쟁하지 않는다"는 원칙을 지켰습니다. 여기에 전 세계 39개 IP 기업, 시놉시스·케이던스 등 EDA 기업과 손잡고 6만 개 이상의 검증된 설계 자산(IP) 라이브러리(OIP)를 구축했습니다. 팹리스 기업들이 TSMC 공정 위에서 칩을 설계하면 실패 확률이 0에 수렴하도록 완벽한 그물을 쳐둔 것입니다.
반면 삼성전자는 완제품(갤럭시 스마트폰)과 자체 칩(엑시노스)을 모두 만드는 종합반도체기업(IDM)입니다.
이 구조는 불황기에 사내 물량으로 공장을 돌릴 수 있는 장점이 있지만, 애플이나 퀄컴 같은 외부 고객사 입장에서는 "내 최신 설계도가 스마트폰 경쟁사인 삼성 내부로 새어나가지 않을까?"라는 심리적 불안감을 완전히 지우기 어렵습니다. 삼성전자가 SAFE 생태계를 넓히며 보안벽을 철저히 쌓고 있지만, 오랜 시간 축적된 신뢰의 격차를 좁히는 데는 여전히 시간이 필요합니다.
5. 미국 팹 건설의 명암: 애리조나의 조기 안착 vs 테일러의 지연
미국의 반도체법(CHIPS Act)에 따라 두 회사는 미국 본토에 천문학적인 공장을 짓고 있습니다. 하지만 현지 실행력에서도 희비가 엇갈렸습니다.
| 구분 | TSMC 미국 애리조나 (Fab 21) | 삼성전자 미국 텍사스 테일러 |
|---|---|---|
| 총 투자 규모 | 총 650억 달러 (6개 팹 및 패키징 기지) | 총 440억 달러 (2개 팹 및 첨단 패키징) |
| 가동 및 양산 현황 | 1공장 4나노 양산 성공, 3나노 2027년 앞당김 | 외관 완공 후 장비 반입 및 양산 일정 순연 |
| 앵커 고객사 | 애플(2026년 1억 개 이상 구매 확약), AMD | 대형 글로벌 빅테크 수주 협상 지속 중 |
TSMC는 현지 인력 갈등을 극복하고 애리조나 1공장에서 애플 칩을 대만 본토 수준의 수율로 양산해 냈습니다. 애플이라는 확실한 거대 고객이 1억 개 구매를 보증해주니 비싼 미국 인건비를 감당할 수 있는 선순환이 만들어졌습니다.
반면 삼성전자의 테일러 팹은 공장을 지어놓고도 확실한 대형 고객사 수주가 지연되면서 가동 시점이 2026~2027년으로 늦춰졌습니다. 고객을 먼저 확보하고 짓는 TSMC와, 짓고 나서 고객을 찾아야 하는 삼성전자의 전략적 차이가 드러난 대목입니다.
결론: 빅테크가 삼성을 절대 버릴 수 없는 이유
삼성전자와 TSMC의 파운드리 대결은 단순한 자존심 싸움이 아닙니다.
첫째, 승부의 축이 선폭 미세화에서 'HBM과 패키징을 아우르는 시스템 통합'으로 완전히 이동했습니다. 둘째, 수만 개의 파트너를 거느린 '개방형 연합군(TSMC)'과 혼자서 다 해내는 '수직계열화 턴키(삼성전자)'의 비즈니스 모델 충돌입니다.
현재는 TSMC의 압승처럼 보이지만, 글로벌 빅테크 기업들은 TSMC의 독점과 대만 해협의 지정학적 전쟁 위험을 극도로 불안해하고 있습니다. CoWoS 생산 슬롯이 부족해 칩을 못 만드는 사태가 이어지는 한, 빅테크에게 삼성전자는 가격 협상력을 쥐고 공급망을 분산하기 위해 반드시 살아있어야 할 최고의 대안입니다.
차세대 HBM4와 2나노 공정이 본격화되는 2026~2027년, 삼성전자가 수율 안정화와 원스톱 턴키의 진가를 증명해 낸다면 글로벌 반도체 지도는 또 한 번 거대한 요동을 치게 될 것입니다.
'과학&상식' 카테고리의 다른 글
| 수직발사관을 빼고 50억을 아꼈다? 호주 수출전에서 밀린 한국형 호위함 '인천급·대구급'의 치명적 진화와 한계 (0) | 2026.09.15 |
|---|---|
| 불도 안 나고 1000km 달린다더니? 전고체 배터리 상용화가 10년째 미뤄지는 4가지 결정적 이유 (0) | 2026.09.14 |
| 기후 변화에 막힌 100조 원짜리 물류 동맥? 운하에 운명을 건 파나마 경제의 위기와 돌파구 (0) | 2026.09.14 |
| 세금 안 걷고도 국가가 굴러간다? 소득세 0% 모나코가 13조 원대 국부를 쌓아 올린 3가지 방법 (0) | 2026.09.13 |
| 333년 역사의 불교 왕국이 하루아침에 지도에서 사라졌다? 인도가 히말라야 완충국 '시킴 왕국' (0) | 2026.09.13 |


